Menikah bukan hanya tentang menyatukan dua hati, tetapi juga menyatukan tujuan, tanggung jawab, dan perencanaan keuangan. Setelah menikah, keputusan finansial yang sebelumnya bersifat individual dapat berdampak pada pasangan dan keluarga. Karena itu, pasangan baru perlu memahami berbagai risiko finansial yang mungkin muncul serta menyiapkan strategi untuk menghadapinya.
Risiko finansial tidak selalu berarti kehilangan uang dalam jumlah besar. Pengeluaran tak terduga, kehilangan penghasilan, utang, kebutuhan kesehatan, hingga persiapan masa depan dapat memengaruhi kestabilan keuangan rumah tangga jika tidak direncanakan sejak awal.
- Risiko Kehilangan Penghasilan
Salah satu risiko terbesar dalam rumah tangga adalah berkurangnya atau hilangnya sumber pendapatan. Kondisi seperti pemutusan hubungan kerja, perubahan pekerjaan, usaha yang mengalami penurunan, atau kondisi lain yang membuat seseorang tidak dapat bekerja dapat mengganggu kemampuan keluarga memenuhi kebutuhan sehari-hari.
Pasangan baru sebaiknya tidak hanya menghitung pendapatan saat kondisi normal, tetapi juga mempertimbangkan skenario ketika salah satu atau bahkan kedua pasangan mengalami penurunan penghasilan.
Salah satu langkah yang dapat dilakukan adalah membangun dana darurat. Dana ini dapat digunakan untuk memenuhi kebutuhan pokok ketika terjadi kondisi yang tidak direncanakan tanpa harus langsung mengandalkan utang.
- Risiko Kesehatan
Biaya kesehatan merupakan salah satu pengeluaran yang sulit diprediksi. Pemeriksaan, pengobatan, rawat inap, maupun tindakan medis tertentu dapat menimbulkan beban finansial yang cukup besar.
Pasangan baru perlu memastikan bahwa masing-masing memiliki perlindungan kesehatan yang memadai, termasuk memahami manfaat dan ketentuan program jaminan kesehatan yang dimiliki.
Selain perlindungan kesehatan, penting pula menyediakan dana yang dapat digunakan untuk kebutuhan medis yang tidak sepenuhnya ditanggung oleh perlindungan yang tersedia.
- Risiko Meninggal Dunia
Pernikahan juga menciptakan tanggung jawab finansial baru. Ketika salah satu pasangan meninggal dunia, keluarga yang ditinggalkan mungkin harus menghadapi kehilangan sumber penghasilan sekaligus tetap memenuhi berbagai kebutuhan.
Risiko ini menjadi semakin penting apabila salah satu pasangan merupakan pencari nafkah utama atau terdapat tanggungan seperti cicilan, kebutuhan rumah tangga, dan rencana pendidikan anak.
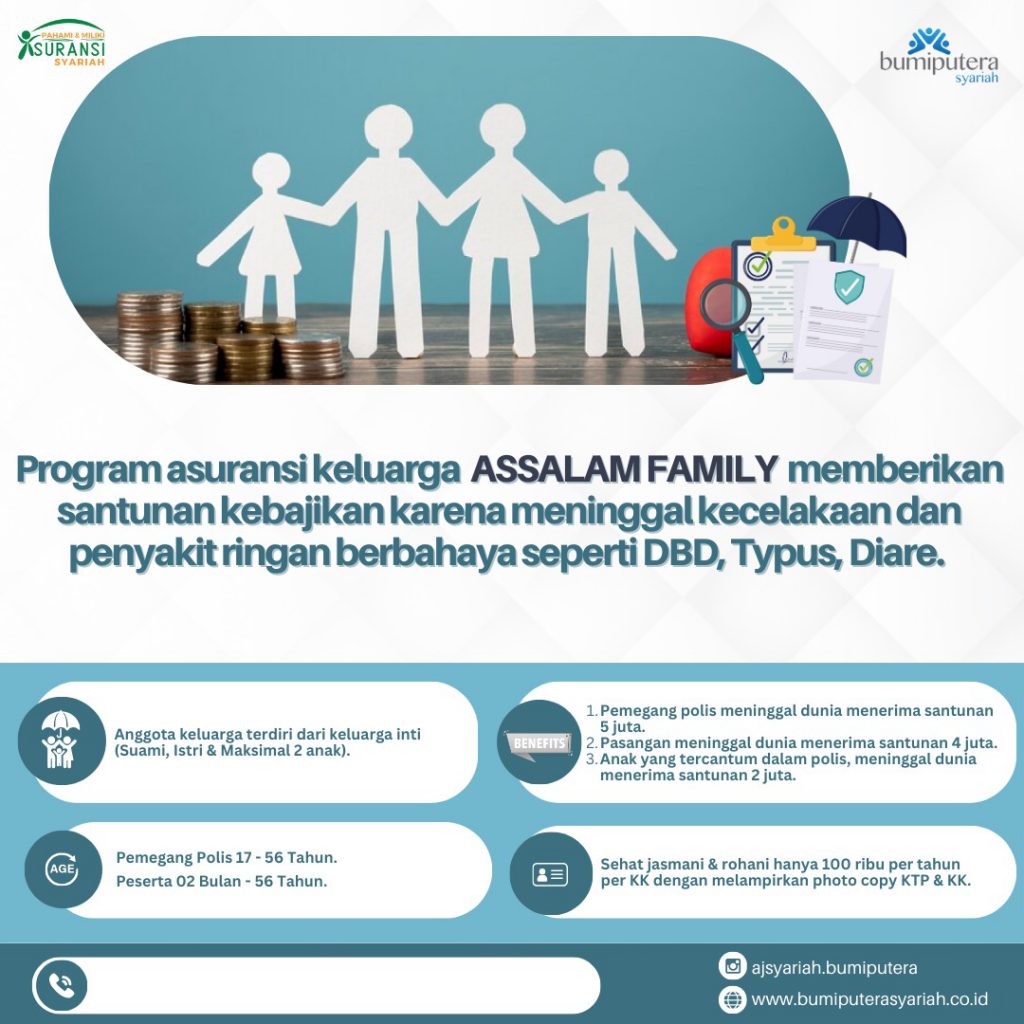
Perencanaan proteksi jiwa dapat menjadi salah satu bagian dari manajemen risiko tersebut. Tujuannya bukan untuk menghilangkan risiko kehidupan, tetapi membantu mengurangi dampak finansial yang mungkin muncul ketika terjadi risiko meninggal dunia.
Dalam konteks asuransi jiwa syariah, peserta saling membantu melalui mekanisme dana tabarru’ sesuai prinsip syariah, sementara perusahaan mengelola kepesertaan sesuai akad dan ketentuan yang berlaku.
- Risiko Utang dan Cicilan
Setelah menikah, pasangan mungkin memiliki kebutuhan baru seperti rumah, kendaraan, perabotan, atau kebutuhan lainnya. Jika pembiayaan dilakukan melalui utang, cicilan akan menjadi bagian dari kewajiban rumah tangga.
Masalah dapat muncul ketika jumlah cicilan terlalu besar dibandingkan kemampuan membayar. Karena itu, sebelum mengambil utang baru, pasangan sebaiknya menghitung kemampuan pembayaran secara realistis dan mempertimbangkan kemungkinan perubahan pendapatan di masa depan.
Tidak kalah penting, pasangan perlu terbuka mengenai utang yang telah dimiliki sebelum menikah. Keterbukaan tersebut membantu keduanya menyusun gambaran keuangan rumah tangga secara lebih utuh.
- Risiko Pengeluaran Tidak Terduga
Kehidupan rumah tangga dapat menghadirkan berbagai kebutuhan yang sebelumnya tidak muncul ketika masih lajang. Misalnya, perbaikan kendaraan, kebutuhan keluarga, biaya pindah tempat tinggal, peralatan rumah tangga, atau kebutuhan kesehatan.
Tidak semua pengeluaran tersebut dapat diprediksi. Oleh sebab itu, selain dana darurat, pasangan dapat membuat pos khusus untuk pengeluaran tidak rutin agar kebutuhan tersebut tidak selalu mengganggu anggaran bulanan.
- Risiko Tidak Memiliki Tujuan Keuangan Bersama
Masalah keuangan tidak selalu disebabkan oleh pendapatan yang kecil. Perbedaan prioritas juga dapat menjadi tantangan.
Salah satu pasangan mungkin ingin membeli rumah dalam beberapa tahun, sementara pasangan lainnya lebih memprioritaskan perjalanan, kendaraan, atau membantu keluarga. Tanpa komunikasi yang baik, perbedaan tersebut dapat menimbulkan konflik.
Pasangan baru sebaiknya mulai membicarakan tujuan keuangan bersama, misalnya:
- dana darurat;
- tempat tinggal;
- kendaraan;
- pendidikan anak;
- investasi;
- persiapan pensiun;
- perlindungan kesehatan dan jiwa; serta
- rencana membantu orang tua atau keluarga.
Tujuan tersebut kemudian dapat diterjemahkan menjadi nominal dan jangka waktu yang lebih konkret.
- Risiko Lifestyle Inflation
Setelah menikah, kebutuhan dan gaya hidup dapat berubah. Pasangan mungkin merasa perlu meningkatkan standar tempat tinggal, membeli berbagai perlengkapan, lebih sering bepergian, atau mengikuti gaya hidup lingkungan sosial.
Jika peningkatan pengeluaran berlangsung lebih cepat daripada peningkatan kemampuan finansial, kondisi tersebut dapat membuat ruang untuk menabung dan mempersiapkan masa depan semakin kecil.
Karena itu, pasangan perlu membedakan antara kebutuhan, keinginan, dan tujuan keuangan jangka panjang. Menikah tidak harus selalu diikuti dengan peningkatan gaya hidup secara signifikan.
- Risiko Ketergantungan pada Satu Sumber Pendapatan
Ketergantungan pada satu sumber penghasilan membuat rumah tangga lebih rentan ketika sumber tersebut terganggu.
Namun, diversifikasi pendapatan juga perlu dilakukan secara hati-hati. Memiliki pekerjaan sampingan atau usaha tambahan bukan berarti harus mengambil terlalu banyak aktivitas sekaligus. Yang lebih penting adalah memastikan sumber pendapatan tambahan tetap realistis, legal, dan tidak mengganggu pekerjaan utama maupun kehidupan keluarga.
- Mulai Membangun Perlindungan Sejak Awal
Pasangan baru tidak perlu menunggu memiliki banyak aset untuk mulai melakukan perencanaan keuangan. Justru, semakin awal perencanaan dilakukan, semakin banyak waktu yang tersedia untuk membangun fondasi keuangan.
Langkah awal yang dapat dilakukan antara lain:
Pertama, terbuka mengenai kondisi keuangan masing-masing, termasuk pendapatan, aset, utang, dan kewajiban.
Kedua, menyusun anggaran rumah tangga berdasarkan pendapatan dan kebutuhan nyata.
Ketiga, membangun dana darurat secara bertahap.
Keempat, memastikan perlindungan kesehatan dan jiwa sesuai kebutuhan keluarga.
Kelima, menetapkan tujuan keuangan jangka pendek, menengah, dan panjang.
Keenam, mengevaluasi kondisi keuangan secara berkala karena kebutuhan keluarga dapat berubah seiring waktu.
Pernikahan Membutuhkan Perencanaan, Bukan Sekadar Penghasilan
Kehidupan finansial setelah menikah tidak hanya ditentukan oleh seberapa besar pendapatan pasangan, tetapi juga bagaimana pendapatan tersebut dikelola dan bagaimana risiko diantisipasi.
Dengan komunikasi yang terbuka, anggaran yang realistis, dana darurat, perlindungan yang sesuai kebutuhan, serta tujuan keuangan yang disepakati bersama, pasangan baru dapat membangun fondasi finansial yang lebih terarah.
Pada akhirnya, perencanaan keuangan dalam rumah tangga bukan semata-mata tentang mengumpulkan sebanyak mungkin harta. Yang tidak kalah penting adalah memastikan bahwa harta yang dimiliki dapat dikelola secara bijak untuk memenuhi kebutuhan, menjalankan tanggung jawab, dan mempersiapkan masa depan keluarga.
Referensi
- Otoritas Jasa Keuangan (OJK). Buku Perencanaan Keuangan Rumah Tangga.
- Otoritas Jasa Keuangan (OJK). Buku 9: Perencanaan Keuangan.
- Bank Indonesia (BI). Strategi dan Program Edukasi dalam Rangka Literasi Keuangan Digital.
- DSN-MUI. Fatwa No. 53/DSN-MUI/III/2006 tentang Akad Tabarru’ pada Asuransi Syariah.
- DSN-MUI. Fatwa No. 52/DSN-MUI/III/2006 tentang Wakalah bil Ujrah pada Asuransi Syariah dan Reasuransi Syariah.
 Indonesian