Perkembangan teknologi digital telah membawa perubahan besar dalam kehidupan masyarakat, termasuk dalam cara memenuhi kebutuhan dan mengelola keuangan. Kini, berbagai transaksi dapat dilakukan hanya melalui telepon genggam, mulai dari berbelanja kebutuhan sehari-hari, melakukan pembayaran, hingga mengakses layanan pinjaman secara daring. Kemudahan tersebut memberikan efisiensi waktu dan tenaga, sekaligus membuka peluang ekonomi yang semakin luas.
Namun, di balik kemudahan tersebut, terdapat aspek yang tidak boleh diabaikan, yaitu kejelasan dan kesesuaian transaksi dengan prinsip syariah. Dalam Islam, memperoleh rezeki bukan hanya tentang jumlah yang didapatkan, melainkan juga mengenai cara memperolehnya. Oleh karena itu, menjaga kesucian rezeki menjadi bagian penting dalam menjalankan aktivitas ekonomi, termasuk ketika bertransaksi melalui platform digital.
Memahami Makna Rezeki yang Halal dan Terhindar dari Syubhat
Dalam ajaran Islam, umat dianjurkan untuk memperoleh dan mengonsumsi sesuatu yang halal serta baik (thayyib). Allah SWT berfirman dalam Surah Al-Baqarah ayat 168:
يَٰٓأَيُّهَا ٱلنَّاسُ كُلُوا۟ مِمَّا فِى ٱلْأَرْضِ حَلَٰلًا طَيِّبًا وَلَا تَتَّبِعُوا۟ خُطُوَٰتِ ٱلشَّيْطَٰنِ ۚ إِنَّهُۥ لَكُمْ عَدُوٌّ مُّبِينٌ
Artinya: “Wahai manusia! Makanlah dari (makanan) yang halal dan baik yang terdapat di bumi, dan janganlah kamu mengikuti langkah-langkah setan. Sungguh, setan itu musuh yang nyata bagimu.”
Ayat tersebut mengingatkan bahwa kehalalan merupakan aspek mendasar dalam kehidupan seorang Muslim. Dalam konteks muamalah, terdapat pula istilah syubhat, yaitu perkara yang belum jelas status halal atau haramnya sehingga memerlukan kehati-hatian.
Rasulullah SAW menjelaskan dalam hadis riwayat Bukhari dan Muslim bahwa perkara halal telah jelas dan perkara haram juga telah jelas, sedangkan di antara keduanya terdapat perkara-perkara yang samar. Orang yang menjaga diri dari perkara syubhat berarti telah menjaga agama dan kehormatannya.
Prinsip ini relevan diterapkan dalam aktivitas ekonomi digital. Sebelum menyetujui suatu transaksi, masyarakat perlu memahami akad, biaya, kewajiban, serta konsekuensi yang mungkin timbul. Dengan demikian, keputusan finansial tidak hanya didasarkan pada kemudahan dan keuntungan sesaat, tetapi juga pada pertimbangan etika dan tanggung jawab.
Etika Jual Beli di Platform E-Commerce
Belanja melalui e-commerce telah menjadi bagian dari kebiasaan masyarakat modern. Berbagai produk tersedia dengan pilihan harga, metode pembayaran, dan layanan pengiriman yang beragam. Pada dasarnya, jual beli secara daring diperbolehkan dalam Islam selama memenuhi ketentuan syariah.
Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) melalui Fatwa Nomor 146/DSN-MUI/XII/2021 tentang Online Shop Berdasarkan Prinsip Syariah memberikan pedoman mengenai pelaksanaan transaksi jual beli secara daring.
Salah satu prinsip utama yang harus diperhatikan adalah kejelasan akad dan keterbukaan informasi. Penjual wajib menjelaskan kondisi barang, harga, biaya pengiriman, serta estimasi waktu penyerahan. Sementara itu, pembeli perlu memastikan bahwa barang yang dipilih sesuai dengan kebutuhan dan deskripsi yang diberikan.
Dalam praktiknya, terdapat beberapa perilaku yang perlu dihindari, antara lain:
- Tadlis (penipuan atau penyamaran informasi): Menyampaikan informasi produk yang tidak sesuai dengan kondisi sebenarnya, termasuk penggunaan foto yang menyesatkan.
- Ghisysy (kecurangan): Menyembunyikan cacat atau kekurangan barang yang seharusnya diketahui pembeli.
- Najasy (penawaran palsu): Menciptakan kesan harga atau permintaan yang tinggi secara tidak wajar untuk memengaruhi keputusan pembeli.
Selain menjaga kejujuran, konsumen juga perlu menghindari perilaku konsumtif yang berlebihan. Promo, diskon, dan fasilitas pembayaran yang praktis sebaiknya tidak menjadi alasan untuk membeli barang di luar kemampuan finansial.
Dengan menerapkan prinsip kejujuran, kerelaan, dan keterbukaan, aktivitas jual beli digital dapat menjadi sarana memenuhi kebutuhan sekaligus menjaga nilai-nilai muamalah Islam.
Pinjaman Online dan Pentingnya Memahami Akad
Selain e-commerce, layanan pinjaman online atau fintech lending juga berkembang sebagai alternatif akses pembiayaan. Proses pengajuan yang cepat dan persyaratan yang relatif sederhana membuat layanan ini menarik bagi masyarakat yang membutuhkan dana dalam waktu singkat.
Dalam perspektif fikih muamalah, aktivitas pinjam-meminjam pada dasarnya merupakan bentuk tolong-menolong yang dikenal sebagai akad qardh. Namun, pelaksanaannya harus terhindar dari unsur yang bertentangan dengan prinsip syariah, khususnya riba, ketidakjelasan transaksi, dan tindakan yang merugikan salah satu pihak.
DSN-MUI melalui Fatwa Nomor 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah menjelaskan bahwa layanan pembiayaan digital dapat menggunakan akad yang sesuai dengan karakteristik transaksi, seperti qardh, murabahah, ijarah, mudharabah, dan wakalah bil ujrah.
Dalam hal pinjaman, masyarakat perlu memahami perbedaan antara biaya administrasi atau jasa yang memiliki dasar akad yang jelas dengan tambahan atas pinjaman yang termasuk riba. Tidak semua biaya dalam transaksi otomatis merupakan riba, sehingga substansi akad, dasar pengenaan biaya, dan mekanisme pembayarannya perlu diperiksa.
Sebelum menggunakan layanan pinjaman online, beberapa hal berikut patut diperhatikan:
- Memeriksa legalitas dan status penyelenggara melalui kanal resmi Otoritas Jasa Keuangan (OJK).
- Membaca seluruh ketentuan perjanjian, termasuk jumlah pokok pembiayaan, biaya, jangka waktu, serta konsekuensi keterlambatan.
- Memahami akad yang digunakan dan memastikan kesesuaiannya dengan prinsip syariah apabila memilih layanan pembiayaan syariah.
- Mempertimbangkan kemampuan membayar agar kewajiban finansial tidak menimbulkan kesulitan di kemudian hari.
- Menghindari layanan yang menggunakan ancaman, penyalahgunaan data pribadi, atau praktik penagihan yang melanggar ketentuan.
Legalitas penyelenggara dan kesesuaian syariah merupakan dua aspek yang perlu diperhatikan secara terpisah. Terdaftar atau berizin secara hukum tidak dengan sendirinya berarti suatu produk telah memenuhi seluruh ketentuan syariah.
Bijak Menggunakan Teknologi sebagai Bentuk Amanah
Islam tidak melarang perkembangan teknologi maupun inovasi dalam kegiatan ekonomi. Sebaliknya, kemajuan tersebut dapat dimanfaatkan untuk mendukung kemaslahatan selama tidak mengabaikan nilai keadilan, kejujuran, dan tanggung jawab.
Dalam kehidupan sehari-hari, menjaga kesucian rezeki dapat dimulai dari kebiasaan sederhana, seperti memeriksa kejelasan transaksi sebelum menekan tombol pembayaran, tidak mudah tergiur penawaran yang tidak masuk akal, serta menghindari keputusan finansial yang dilakukan secara tergesa-gesa.
Prinsip kehati-hatian juga perlu diterapkan dalam perencanaan keuangan keluarga. Mengelola penghasilan, memenuhi kewajiban, menyiapkan dana darurat, dan memiliki perlindungan finansial merupakan bagian dari ikhtiar menjaga amanah terhadap diri sendiri dan keluarga.
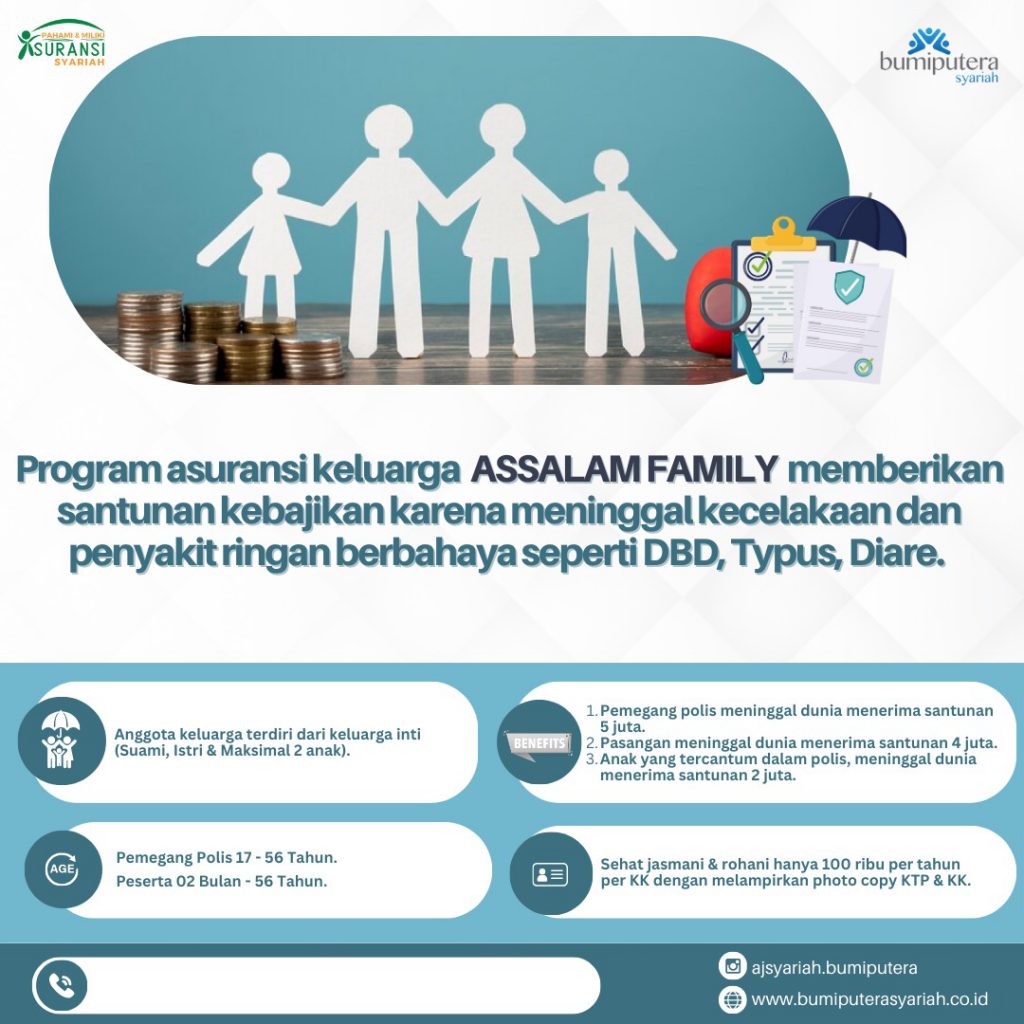
Dalam konteks asuransi jiwa syariah, prinsip tolong-menolong (ta’awun) menjadi salah satu landasan pengelolaan risiko. Melalui mekanisme yang sesuai dengan prinsip syariah, peserta saling membantu ketika menghadapi risiko yang telah disepakati dalam akad. Hal ini menunjukkan bahwa perencanaan keuangan dan nilai-nilai syariah dapat berjalan beriringan dalam membangun ketahanan finansial keluarga.
Menjemput Rezeki dengan Ikhtiar yang Bertanggung Jawab
Kemudahan transaksi digital hendaknya tidak membuat masyarakat mengabaikan prinsip-prinsip yang menjadi pedoman dalam bermuamalah. Rezeki yang baik bukan semata-mata diukur dari besarnya penghasilan atau banyaknya harta yang dimiliki, tetapi juga dari kejujuran proses, kejelasan akad, serta manfaat yang dihasilkan.
Menjaga diri dari transaksi yang meragukan merupakan bentuk ikhtiar untuk mempertahankan integritas dalam kehidupan finansial. Dengan membiasakan sikap teliti, transparan, dan bertanggung jawab, teknologi dapat dimanfaatkan secara optimal tanpa meninggalkan nilai-nilai syariah.
Pada akhirnya, menjaga kesucian rezeki di era digital merupakan bagian dari upaya membangun kehidupan yang tidak hanya sejahtera secara materi, tetapi juga dilandasi ketenangan, keberkahan, dan tanggung jawab kepada Allah SWT.
Referensi
Referensi Al-Qur’an dan Hadis
- Al-Qur’an, Surah Al-Baqarah ayat 168 tentang perintah mengonsumsi sesuatu yang halal dan baik.
- Al-Qur’an, Surah Al-Baqarah ayat 275 tentang larangan riba.
- Shahih Bukhari dan Shahih Muslim, hadis tentang perkara halal, haram, dan syubhat.
Referensi Fatwa dan Regulasi
- Dewan Syariah Nasional Majelis Ulama Indonesia. (2021). Fatwa Nomor 146/DSN-MUI/XII/2021 tentang Online Shop Berdasarkan Prinsip Syariah.
- Dewan Syariah Nasional Majelis Ulama Indonesia. (2018). Fatwa Nomor 117/DSN-MUI/II/2018 tentang Layanan Pembiayaan Berbasis Teknologi Informasi Berdasarkan Prinsip Syariah.
- Majelis Ulama Indonesia. Hukum Pinjaman Online dan Rekomendasi Ijtima Ulama MUI.
- Otoritas Jasa Keuangan. Informasi dan Regulasi Layanan Pendanaan Bersama Berbasis Teknologi Informasi.
- Otoritas Jasa Keuangan. Fatwa DSN-MUI terkait kegiatan keuangan syariah.
 Indonesian