Masa depan keluarga tidak selalu berjalan sesuai dengan rencana. Pengeluaran tidak terduga, kondisi kesehatan, kehilangan sumber penghasilan, hingga berbagai kebutuhan mendesak dapat muncul kapan saja. Karena itu, perencanaan keuangan keluarga tidak hanya berkaitan dengan bagaimana memenuhi kebutuhan saat ini, tetapi juga bagaimana membangun ketahanan finansial untuk menghadapi berbagai kemungkinan di masa depan.
Kesiapan tersebut dapat dimulai dari langkah sederhana, seperti membangun dana darurat, mengelola utang, menyiapkan tabungan untuk tujuan jangka panjang, hingga memiliki proteksi finansial yang sesuai dengan kebutuhan keluarga.
Dana Darurat sebagai Fondasi Keuangan Keluarga
Dana darurat merupakan sejumlah dana yang sengaja disisihkan untuk menghadapi pengeluaran yang tidak direncanakan, seperti biaya kesehatan, perbaikan rumah atau kendaraan, maupun ketika terjadi penurunan atau kehilangan pendapatan.
Consumer Financial Protection Bureau (CFPB) menjelaskan bahwa dana darurat merupakan cadangan dana yang diperuntukkan bagi pengeluaran tidak terduga. Keberadaan dana tersebut dapat membantu seseorang menghadapi guncangan finansial tanpa harus langsung mengandalkan pinjaman atau mengganggu tabungan untuk tujuan lain.
Besarnya dana darurat tentu berbeda pada setiap keluarga. Hal tersebut dapat disesuaikan dengan jumlah anggota keluarga, kestabilan pendapatan, kebutuhan rutin, jumlah tanggungan, serta kondisi pekerjaan.
Yang terpenting adalah membangun kebiasaan menyisihkan dana secara konsisten. Bahkan nominal yang relatif kecil dapat menjadi awal untuk membentuk cadangan keuangan. CFPB juga merekomendasikan kebiasaan menabung secara otomatis dan menetapkan aturan mengenai kapan dana darurat boleh digunakan.
Memahami Risiko Keuangan Keluarga
Perencanaan keuangan yang sehat tidak hanya membahas pendapatan dan pengeluaran, tetapi juga mengidentifikasi risiko yang dapat mengganggu kondisi finansial keluarga.
Beberapa risiko yang perlu diperhatikan antara lain:
- kehilangan atau berkurangnya sumber penghasilan;
- biaya kesehatan yang tidak direncanakan;
- meninggal dunia yang menyebabkan hilangnya sumber nafkah;
- kebutuhan pendidikan anak;
- kewajiban utang jangka panjang;
- kerusakan aset akibat kejadian tertentu; dan
- kebutuhan mendesak lainnya.
OECD menjelaskan bahwa ketahanan finansial berkaitan dengan kemampuan individu dan rumah tangga untuk menghadapi guncangan keuangan. Ketersediaan tabungan, kemampuan mengelola pengeluaran, penggunaan kredit secara bijak, serta pemanfaatan instrumen perlindungan merupakan bagian dari upaya membangun ketahanan tersebut.
Dengan memahami risiko sejak awal, keluarga dapat menentukan langkah perlindungan yang lebih terencana.
Proteksi Finansial sebagai Lapisan Perlindungan
Dana darurat merupakan salah satu bentuk perlindungan terhadap risiko keuangan, tetapi tidak semua risiko dapat ditanggung hanya dengan tabungan.
Risiko yang membutuhkan biaya sangat besar atau berpotensi menghilangkan sumber penghasilan dapat memberikan tekanan yang jauh lebih berat terhadap kondisi keuangan keluarga. Pada kondisi seperti ini, proteksi melalui asuransi dapat menjadi salah satu instrumen yang dipertimbangkan sesuai kebutuhan dan kemampuan finansial.
OECD menyebutkan bahwa asuransi memiliki peran penting dalam melindungi individu, keluarga, dan usaha dari berbagai risiko. Asuransi dapat membantu menyediakan sumber pendanaan ketika terjadi kerugian yang sulit ditanggung sepenuhnya dengan sumber daya pribadi.
Dalam konteks keluarga, proteksi dapat membantu menjaga agar suatu risiko tidak langsung mengganggu kebutuhan pokok, pendidikan anak, maupun rencana keuangan jangka panjang.
Mengenal Proteksi dalam Perspektif Syariah
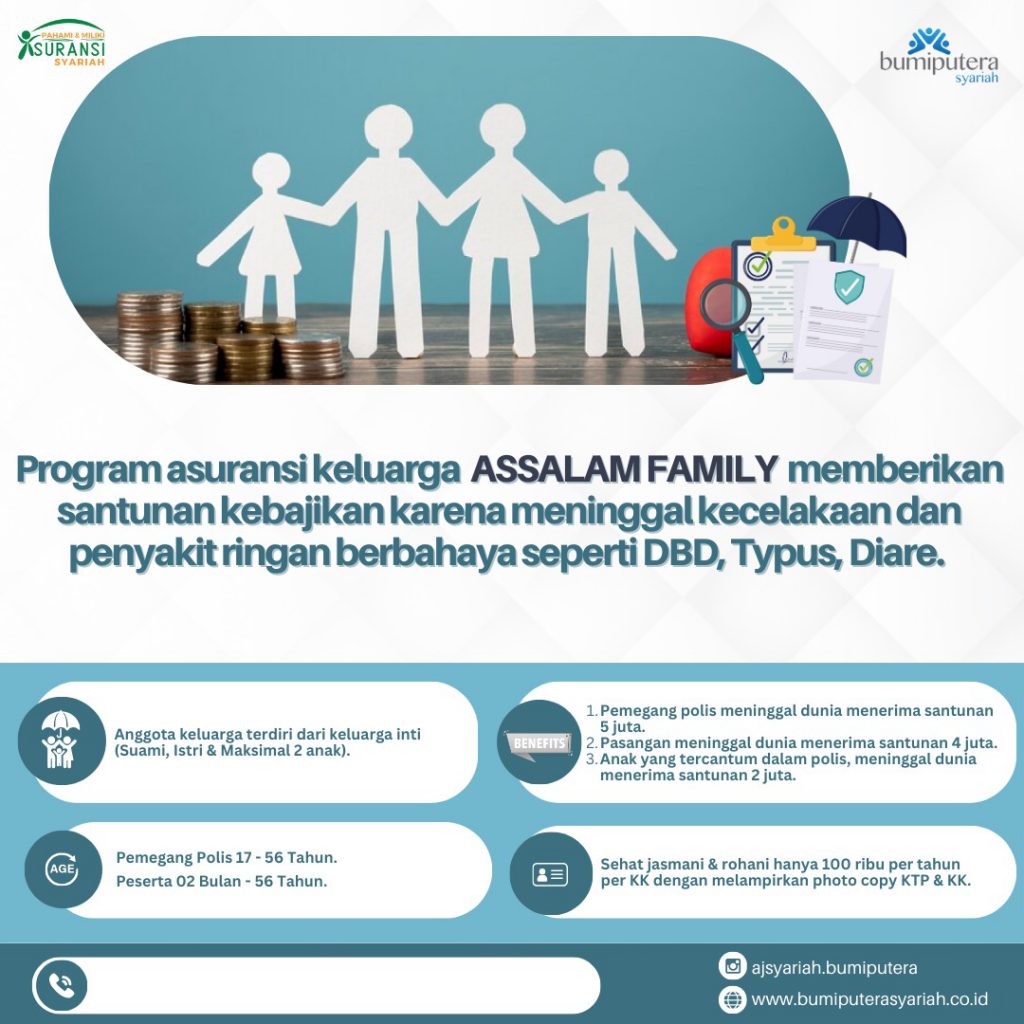
Bagi keluarga yang ingin mengelola keuangan berdasarkan prinsip syariah, perlindungan finansial juga dapat direncanakan melalui asuransi jiwa syariah.
Asuransi syariah mengedepankan prinsip saling membantu atau ta’awun. Peserta berkontribusi untuk membentuk dana yang digunakan sebagai bentuk saling menolong ketika peserta lain mengalami risiko sesuai ketentuan yang telah disepakati.
Dengan demikian, perencanaan proteksi tidak semata-mata dipandang sebagai upaya mengantisipasi risiko pribadi, tetapi juga sebagai bagian dari ikhtiar untuk menjaga keberlangsungan kehidupan keluarga sekaligus menerapkan nilai saling membantu.
Prinsip ini sejalan dengan gagasan bahwa pengelolaan risiko merupakan bagian penting dari perencanaan keuangan. OECD juga menempatkan pemahaman terhadap risiko, tabungan, dan asuransi sebagai bagian dari literasi keuangan yang diperlukan agar seseorang mampu mengambil keputusan finansial secara lebih tepat sesuai kebutuhan dan kondisinya.
Jangan Lupakan Tujuan Keuangan Jangka Panjang
Setelah memiliki dana darurat dan perlindungan yang memadai, keluarga dapat mulai berfokus pada tujuan keuangan jangka panjang.
Misalnya:
- Dana pendidikan anak
Pendidikan membutuhkan persiapan sejak dini karena biaya dapat meningkat seiring waktu. - Persiapan masa pensiun
Keluarga perlu mempersiapkan sumber dana untuk mempertahankan kualitas hidup ketika pendapatan aktif mulai berkurang. - Pelunasan utang
Pengelolaan utang perlu dilakukan secara terukur agar tidak mengurangi kemampuan keluarga memenuhi kebutuhan utama. - Kepemilikan aset
Rumah, kendaraan, maupun aset produktif dapat menjadi bagian dari tujuan keuangan keluarga sesuai kemampuan. - Perencanaan warisan dan keberlanjutan finansial
Keluarga dapat mulai memikirkan bagaimana aset dan manfaat finansial dapat dikelola dan diteruskan secara terencana.
Dengan membedakan kebutuhan jangka pendek, menengah, dan panjang, keluarga dapat menentukan prioritas serta menghindari penggunaan dana untuk tujuan yang tidak sesuai.
Membuat Perencanaan Keuangan yang Realistis
Perencanaan keuangan tidak harus dimulai dengan jumlah uang yang besar. Yang lebih penting adalah memiliki tujuan yang jelas dan menjalankannya secara konsisten.
Beberapa langkah yang dapat dilakukan antara lain:
Pertama, hitung kebutuhan bulanan keluarga.
Catat kebutuhan pokok, kewajiban, cicilan, serta pengeluaran rutin lainnya.
Kedua, tentukan target dana darurat.
Sesuaikan target dengan kondisi pendapatan, jumlah tanggungan, dan tingkat kestabilan pekerjaan.
Ketiga, identifikasi risiko terbesar.
Tanyakan apa yang akan terjadi pada kondisi keuangan keluarga jika pencari nafkah meninggal dunia, mengalami sakit, atau kehilangan pendapatan.
Keempat, pilih proteksi sesuai kebutuhan.
Pahami manfaat, ketentuan, kontribusi, pengecualian, serta mekanisme produk sebelum mengambil keputusan.
Kelima, lakukan evaluasi secara berkala.
Kondisi keluarga dapat berubah karena pernikahan, kelahiran anak, perubahan pekerjaan, peningkatan pendapatan, maupun bertambahnya tanggungan. Karena itu, rencana keuangan juga perlu diperbarui secara berkala.
Masa Depan yang Lebih Siap Dimulai dari Hari Ini
Mempersiapkan masa depan keluarga bukan berarti harus mengetahui semua hal yang akan terjadi. Justru karena masa depan penuh ketidakpastian, keluarga perlu membangun fondasi finansial yang dapat membantu menghadapi berbagai kemungkinan.
Dana darurat memberikan ruang ketika muncul kebutuhan mendesak. Pengelolaan keuangan yang disiplin membantu menjaga keseimbangan antara kebutuhan saat ini dan tujuan masa depan. Sementara itu, proteksi finansial dapat menjadi lapisan perlindungan ketika keluarga menghadapi risiko yang dampaknya lebih besar dari kemampuan finansial yang tersedia.
Pada akhirnya, kesiapan finansial bukan hanya tentang seberapa besar penghasilan yang dimiliki, tetapi juga tentang bagaimana keluarga mengelola, melindungi, dan mempersiapkan sumber daya tersebut untuk masa depan.
Dengan perencanaan yang dilakukan sejak dini, keluarga dapat melangkah menuju masa depan dengan lebih terencana, sekaligus menjaga keberlangsungan kesejahteraan orang-orang yang menjadi bagian penting dalam kehidupan.
Referensi
- OECD. (2026). Consumer Finance Risk Monitor 2026. OECD Publishing.
- OECD. (2026). Protecting and Empowering Consumers to Advance Their Financial Well-being. OECD Business and Finance Policy Papers.
- OECD. (2026). Financial Protection Against Catastrophic Risks: Floods, Fires and Other Major Risks. OECD Publishing.
- OECD. (2021). G20/OECD-INFE Report on Supporting Financial Resilience and Transformation through Digital Financial Literacy.
- Consumer Financial Protection Bureau (CFPB). An Essential Guide to Building an Emergency Fund.
- Consumer Financial Protection Bureau (CFPB). (2022). Emergency Savings and Financial Security: Insights from the Making Ends Meet Survey and Consumer Credit Panel.
 Indonesian