Corporate Communication – 30 September 2026
Memasuki penghujung September, tidak ada salahnya meluangkan waktu untuk melihat kembali kondisi keuangan keluarga. Bukan hanya tentang berapa banyak uang yang berhasil ditabung, tetapi juga tentang bagaimana kemampuan keluarga memenuhi kebutuhan sehari-hari, menghadapi keadaan tidak terduga, mencapai tujuan keuangan, serta memberikan perlindungan terhadap berbagai risiko.
Kondisi tersebut sering disebut sebagai financial well-being atau kesehatan finansial. Otoritas Jasa Keuangan (OJK) menjelaskan bahwa konsep financial health berkaitan dengan ketahanan keuangan keluarga dalam menghadapi guncangan, antara lain melalui penyiapan dana darurat dan penggunaan produk keuangan seperti asuransi sesuai kebutuhan.
Dengan demikian, kesehatan keuangan tidak semata-mata ditentukan oleh besarnya penghasilan atau jumlah aset. Yang tidak kalah penting adalah kemampuan seseorang atau keluarga untuk tetap bertahan ketika menghadapi perubahan kondisi keuangan.
Mengapa Perlu Melakukan Financial Check-Up?
Rutinitas pekerjaan dan kebutuhan sehari-hari terkadang membuat kondisi keuangan berjalan begitu saja tanpa dievaluasi. Pengeluaran kecil yang dilakukan berulang dapat menumpuk, sementara kebutuhan jangka panjang mungkin belum mendapatkan porsi yang cukup.
Melakukan financial check-up secara berkala dapat membantu keluarga mengetahui apakah kondisi keuangan saat ini masih sesuai dengan tujuan yang ingin dicapai.
Menurut Consumer Financial Protection Bureau (CFPB), financial well-being tidak hanya berkaitan dengan angka-angka seperti pendapatan, tabungan, atau kekayaan bersih. Kesehatan finansial juga mencakup kemampuan mengendalikan keuangan sehari-hari, menghadapi guncangan finansial, berada di jalur yang tepat untuk mencapai tujuan, serta memiliki kebebasan dalam mengambil keputusan keuangan.
Karena itu, akhir September dapat menjadi momentum sederhana untuk berhenti sejenak dan bertanya: bagaimana kondisi keuangan keluarga saya saat ini?
Langkah pertama adalah melihat kembali pemasukan dan pengeluaran selama beberapa bulan terakhir.
Catat sumber pendapatan serta berbagai pengeluaran, mulai dari kebutuhan pokok, tagihan rutin, transportasi, pendidikan, kesehatan, cicilan, hingga pengeluaran untuk hiburan dan kebutuhan lainnya.
Jangan hanya melihat pengeluaran besar. Pengeluaran yang nilainya relatif kecil tetapi dilakukan berulang juga perlu diperhatikan. CFPB merekomendasikan pencatatan pengeluaran secara menyeluruh, termasuk pengeluaran yang tidak terjadi setiap bulan, seperti pembayaran asuransi, biaya kesehatan, pendidikan, hadiah, dan kebutuhan musiman.
Dari sini, keluarga dapat melihat apakah pengeluaran masih berada dalam batas yang mampu ditanggung oleh pendapatan atau justru mulai mengurangi kemampuan menabung dan memenuhi tujuan keuangan.
Tidak semua pengeluaran dapat diprediksi. Kendaraan dapat mengalami kerusakan, anggota keluarga dapat membutuhkan perawatan, atau sumber penghasilan dapat mengalami gangguan.
Di sinilah dana darurat berperan.
Dana darurat merupakan dana yang secara khusus disiapkan untuk menghadapi pengeluaran yang tidak direncanakan atau keadaan finansial yang mendesak. CFPB menyebutkan beberapa contohnya, seperti biaya perbaikan, tagihan medis, maupun kehilangan penghasilan.
Jumlah dana darurat idealnya disesuaikan dengan kondisi masing-masing keluarga, seperti jumlah anggota keluarga, stabilitas pendapatan, kewajiban rutin, dan tingkat risiko pekerjaan.
Yang terpenting, dana tersebut benar-benar tersedia dan mudah digunakan ketika keadaan darurat terjadi.
Memiliki utang tidak selalu berarti kondisi keuangan tidak sehat. Yang perlu diperhatikan adalah apakah kewajiban tersebut masih dapat dikelola tanpa mengganggu kebutuhan pokok, tabungan, perlindungan, dan tujuan keuangan lainnya.
Coba periksa kembali seluruh cicilan yang dimiliki. Apakah ada utang yang dapat segera dilunasi? Apakah terdapat cicilan yang mulai membebani arus kas? Apakah penggunaan fasilitas kredit masih dilakukan secara terukur?
Evaluasi seperti ini penting karena tekanan finansial dapat muncul ketika kewajiban rutin terlalu besar dibandingkan kemampuan keuangan keluarga.
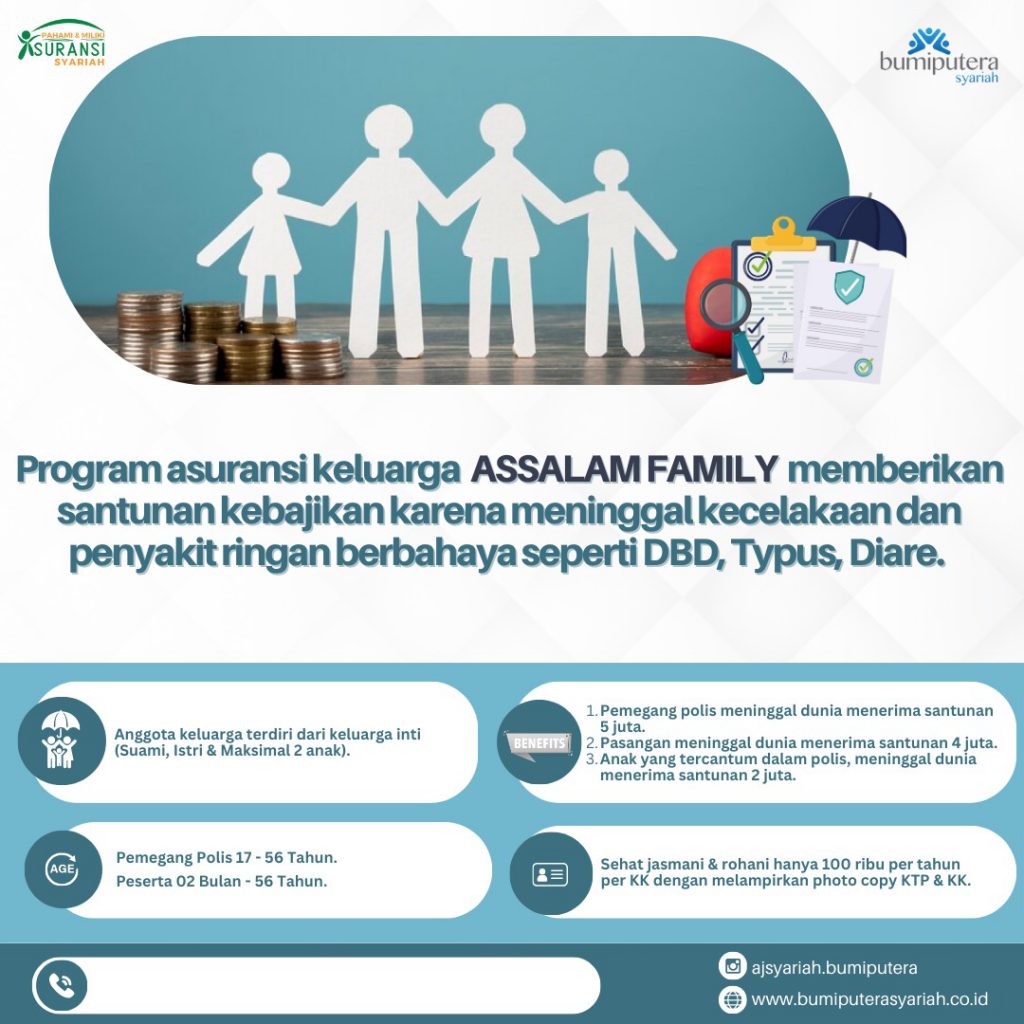
Keuangan keluarga tidak hanya perlu dipersiapkan untuk kebutuhan yang dapat diperkirakan, tetapi juga untuk risiko yang tidak dapat dipastikan kapan datangnya.
Risiko seperti meninggal dunia, sakit, kecelakaan, atau kehilangan kemampuan untuk memperoleh penghasilan dapat memberikan dampak finansial kepada keluarga.
Oleh karena itu, evaluasi proteksi perlu menjadi bagian dari financial check-up. Periksa kembali perlindungan yang sudah dimiliki, siapa saja yang mendapatkan manfaat, risiko apa yang ditanggung, serta apakah manfaatnya masih sesuai dengan kondisi keluarga saat ini.
OECD memasukkan kepemilikan tabungan dan asuransi sebagai bagian yang relevan dalam menilai perencanaan keuangan dan kesiapan seseorang menghadapi keadaan darurat.
Dalam konteks keluarga, proteksi bukan hanya tentang memiliki produk keuangan, tetapi memastikan perlindungan tersebut sesuai dengan kebutuhan dan kemampuan finansial.
Keuangan yang sehat bukan hanya tentang bertahan dari satu bulan ke bulan berikutnya. Ada pula tujuan yang ingin dicapai dalam jangka menengah dan panjang.
Misalnya:
Coba lihat kembali apakah masih ada alokasi dana untuk tujuan-tujuan tersebut.
Jika belum berjalan sesuai rencana, tidak perlu langsung merasa gagal. Financial check-up justru dapat menjadi kesempatan untuk menyesuaikan kembali target, jumlah tabungan, maupun prioritas pengeluaran.
Kesehatan keuangan juga berkaitan dengan keteraturan administrasi.
Pastikan keluarga mengetahui lokasi dokumen penting seperti rekening, polis asuransi, bukti kepemilikan aset, dokumen pinjaman, dokumen perpajakan, serta informasi keuangan lainnya.
CFPB juga menyarankan agar informasi terkait rekening, asuransi, dokumen identitas, catatan pekerjaan, dokumen pajak, dan dokumen penting lainnya disimpan secara aman dan mudah ditemukan ketika diperlukan.
Hal sederhana ini dapat membantu keluarga mengambil keputusan dengan lebih cepat ketika menghadapi keadaan darurat.
Pendapatan yang meningkat tentu dapat memberikan ruang lebih besar untuk memenuhi kebutuhan dan mencapai tujuan. Namun, penghasilan yang besar belum tentu secara otomatis menunjukkan kesehatan finansial yang baik.
Seseorang dengan pendapatan tinggi tetap dapat mengalami tekanan keuangan apabila pengeluarannya tidak terkendali, memiliki kewajiban yang besar, tidak memiliki dana darurat, atau belum memiliki perlindungan yang memadai.
Sebaliknya, keluarga dengan pendapatan yang lebih terbatas tetap dapat membangun ketahanan finansial melalui pengelolaan arus kas, kebiasaan menabung, pengendalian utang, serta perlindungan yang sesuai kebutuhan.
OECD menempatkan financial resilience sebagai salah satu aspek penting dalam kesehatan finansial, termasuk kemampuan menghadapi kekurangan dana, memiliki cadangan keuangan, mengendalikan pengeluaran, dan merencanakan keuangan dalam jangka panjang.
September Financial Check-Up: Coba Jawab 7 Pertanyaan Ini
Untuk melakukan evaluasi sederhana di akhir September, coba jawab pertanyaan berikut:
Jika beberapa pertanyaan tersebut belum dapat dijawab dengan baik, tidak berarti kondisi keuangan keluarga otomatis buruk. Justru, jawaban tersebut dapat menjadi titik awal untuk menentukan bagian mana yang perlu diperbaiki.
Menutup September dengan Evaluasi, Membuka Oktober dengan Persiapan
September tidak harus berlalu hanya sebagai pergantian bulan dalam kalender. Penghujung bulan dapat menjadi momentum untuk mengevaluasi kembali bagaimana keluarga mengelola pendapatan, pengeluaran, tabungan, utang, tujuan keuangan, dan perlindungan.
Kesehatan finansial pada akhirnya bukan tentang menjadi sempurna dalam mengelola uang. Yang lebih penting adalah memiliki kesiapan untuk menghadapi kebutuhan hari ini sekaligus mempersiapkan kemungkinan yang terjadi di masa depan.
Dengan melakukan financial check-up secara berkala, keluarga dapat lebih memahami kondisi keuangannya dan mengambil langkah yang sesuai dengan kebutuhan serta kemampuan masing-masing.
Karena merencanakan keuangan bukan sekadar tentang memiliki lebih banyak, tetapi juga tentang memastikan apa yang dimiliki dapat memberikan ketahanan dan perlindungan bagi keluarga, hari ini maupun di masa mendatang.
Referensi
*PT AJSB berizin dan diawasi oleh OJK
Kantor Pusat Jl. Wolter Monginsidi No. 86 Kebayoran Baru, Jakarta Selatan
Telepon(021) 2700 209 / (021) 2700 206
 Indonesian